منى ذو الفقار: حماية العملاء وحماية السوق هدف واحد.. والتمويل المسؤول ضرورة لاستدامة النمو
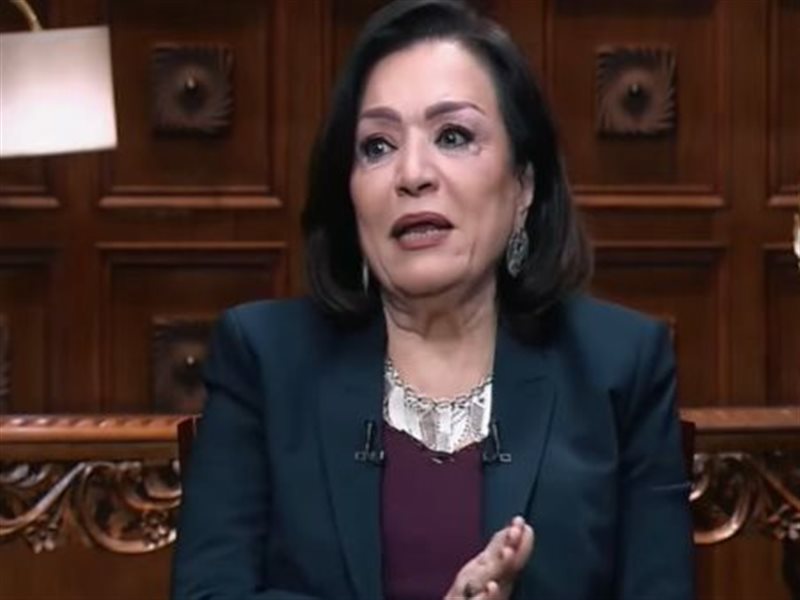
قالت الدكتورة منى ذو الفقار، الناشطة الحقوقية، وسيدة اعمال ، إن التوسع في التمويل أسهم في تحسين قدرة المواطنين على الوصول إلى خدمات أساسية، من بينها التعليم والمدارس والحضانات والعلاج، مؤكدة أن هذه النتائج تعكس جوانب إيجابية مهمة للنمو الذي شهده قطاع التمويل في مصر.
جاء ذلك خلال المؤتمر الدولي حول حماية حقوق العملاء في قطاع التمويل، الذي يعقده الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، بالتعاون مع مؤسستي SPTF وCERISE، وبرعاية رئيس مجلس الوزراء، والهيئة العامة للرقابة المالية، والبنك المركزي المصري.
وشهد المؤتمر حضور وزير المالية، ووزير الاستثمار والتجارة الخارجية، ووزير الزراعة، ورئيس الهيئة العامة للرقابة المالية، وقيادات البنك المركزي المصري، إلى جانب قيادات الاتحاد المصري لتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر، وعدد من رؤساء الشركات المصرية ووفود من دول أجنبية.
وأكدت منى ذو الفقار أن انعقاد المؤتمر في مصر يمثل أهمية خاصة، لأن حماية العملاء ليست مفهومًا نظريًا، وإنما أحد العوامل الأساسية لنجاح صناعة التمويل وتنمية المشروعات متناهية الصغر.
دعم سياسات حماية العملاء
وأشادت بدور البنك المركزي المصري والهيئة العامة للرقابة المالية في دعم سياسات حماية العملاء وتطوير قواعد التعامل في السوق، إلى جانب مقدمي الخدمات وشركاء الصناعة ومؤسسات التمويل الدولية، مؤكدة أن حماية العملاء وحماية السوق يمثلان هدفًا واحدًا وليس هدفين منفصلين.
وأوضحت أن النمو السريع في سوق التمويل أوجد تحديًا يتمثل في حصول العميل على تمويل من أكثر من جهة قبل أن تتوافر لدى أي جهة صورة كاملة عن إجمالي التزاماته ومديونياته، ما قد يؤدي إلى حصوله على تمويل من جهة ثانية وثالثة إلى جانب التزاماته الأخرى.
وشددت على أن المشكلة ليست في الائتمان نفسه، باعتباره أداة قوية للنمو، وإنما عندما ينمو النظام الائتماني بوتيرة أسرع من قدرة السوق بشكل جماعي على استيعاب المخاطر المرتبطة بهذا النمو ورصدها وإدارتها.
وأشارت ذو الفقار إلى أن قطاع التمويل متناهي الصغر كان بمثابة «الحصان الأسود» من حيث معدلات النمو، نظرًا لتلبيته احتياجات حقيقية لدى شرائح منخفضة الدخل وفئات كانت خارج منظومة التمويل الرسمي.
وأضافت أن القطاع كان يخدم نحو مليوني عميل في عام 2016، بمحفظة تمويل متناهي الصغر تبلغ نحو 6 مليارات جنيه، بينما وصلت المحفظة إلى نحو 107 مليارات جنيه في يونيو 2026، مع خدمة نحو 3.9 مليون عميل، بما يعني تضاعف حجم المحفظة نحو 17 مرة خلال عشر سنوات.
ولفتت إلى أن متوسط الرصيد المستحق على العميل ارتفع من نحو 3200 جنيه في 2016 إلى نحو 27.5 ألف جنيه في يونيو 2026، بينما تراجعت معدلات نمو المحفظة خلال العام الأخير إلى نحو 6%، بالتزامن مع انخفاض عدد العملاء النشطين من نحو 4.17 مليون إلى 3.8 مليون عميل.
وأكدت ذو الفقار أن هذه المؤشرات لا تعني وجود أزمة، لكنها تمثل إشارات تستوجب المتابعة ووضع حلول استباقية قبل تحول أي تحديات إلى أزمات.
وأوضحت أن قرارات التمويل الجيدة تعتمد على توافر بيانات صحيحة ليس فقط عند منح التمويل، وإنما طوال فترة القرض، نظرًا إلى أن الوضع المالي للعميل قد يتغير بعد الحصول على التمويل.
وشددت على أهمية البنية التحتية الائتمانية وتيسير استخدام قواعد البيانات وأنظمة التقييم الائتماني، مشيدة بالمبادرات التي تربط بين الجهات الرقابية ومقدمي الخدمات بهدف تحسين القدرة على اتخاذ قرارات تمويل أكثر دقة.
وأكدت أن نظم الحوافز للعاملين تمثل عنصرًا مهمًا في إدارة مخاطر التمويل، موضحة أن ربط حوافز موظف الائتمان بحجم نمو المحفظة فقط قد يدفع إلى التركيز على زيادة حجم التمويل على حساب جودة المحفظة.
وأضافت ذو الفقار أن التركيز على جودة المحفظة وقدرة العميل على السداد، وليس حجم التمويل فقط، يساعد على توجيه المنتج المناسب إلى العميل المناسب وللغرض المناسب.
كما أكدت أن الالتزامات الطوعية لا توفر حماية حقيقية للعملاء ما لم يتم تطبيقها فعليًا، مشيرة إلى أهمية الدور المستمر للبنك المركزي والهيئة العامة للرقابة المالية في وضع قواعد الممارسة والحدود التي تضمن التمويل المسؤول وحماية العملاء.
واختتمت ذو الفقار بالتأكيد على أن تطور الأسواق والتكنولوجيا والمنتجات المالية وسلوك المستهلك يؤدي إلى ظهور مخاطر جديدة بصورة مستمرة، لافتة إلى أن التمويل الرقمي والاستهلاكي يقدمان فرصًا للنمو المسؤول، لكنهما يتطلبان في الوقت نفسه تطوير أدوات الرقابة وإدارة المخاطر بصورة مستمرة.